最近、初対面にもかかわらず、個人の全資産を公開してくる不動産投資家が増えました。
「私、属性はいいです!」
「資産もこれだけあります!」
「銀行からは、〇億円まで融資できると言われています!」
そんなことを言いながら、A3用紙にまとめられた資料を見せてきます。
そこには、
- 勤務先
- 年収
- 金融資産
- 借入金
- 所有不動産
- 家族構成
- 投資実績
- 自分の生い立ち
まで、驚くほど細かく書かれています。
しかも、皆さん同じようなフォーマットです。
どこかの有名投資家やコンサルタントが、
「不動産会社へ行くときは、これを作って持っていきなさい」
と指南しているのでしょうか。
あるいは、「物件紹介を受けやすくする自己紹介シート」として、どこかで販売されているのでしょうか(笑)
個人資産は、誰にでも見せるものではない
私は個人的に、自分の資産を公開することには慎重です。
資産資料には、単に預金額や所有不動産が書かれているだけではありません。
勤務先、年収、家族構成、借入状況など、自分と家族の重要な情報が詰まっています。
言ってみれば、自分の経済状況を丸裸にした資料です。
そのような情報を、初めて会った営業担当者へ、いきなり渡しても大丈夫なのでしょうか。
私は、まず相手と話をするべきだと思います。
その会社は信用できるのか。
担当者は信用できる人間なのか。
資料を何のために使うのか。
誰が閲覧し、どのように保管するのか。
話をしたうえで、
「この人なら大丈夫だ」
と思った相手にだけ見せればよいのです。
良い物件を紹介してもらいたいからといって、初対面の相手へ自分のすべてを差し出す必要はありませんし
個人の情報を公開したからと言って、良い物件を紹介してもらえるものではありません。
属性を聞く営業担当者が、全員悪いわけではない
面談の最初から、
「勤務先はどちらですか?」
「年収はいくらですか?」
「自己資金はいくら出せますか?」
「所有不動産は何棟ありますか?」
と聞いてくる営業担当者もいます。
私は、このような営業担当者に対して慎重になるべきだと思っています。
ただし、これらの質問をする営業担当者が、全員信用できないという意味ではありません。
不動産投資では、購入可能な物件や融資の可能性を判断するために、勤務先、年収、自己資金、既存借入などの確認が必要になることがあります。
問題は、質問すること自体ではありません。
- 質問の目的を説明しているか
- いきなり全情報の提出を求めていないか
- 個人情報の取扱いを説明しているか
- 投資家の目的や経営方針も聞いているか
- 購入後の管理や運営まで考えているか
- 返済が苦しくなるリスクも説明しているか
ここを見る必要があります。
属性と資産額だけを確認し、
「この人なら、まだ借りられる」
「この人なら、高額な物件を買わせられる」
としか考えていない営業担当者もいます。
そのような人が見ているのは、オーナーの将来ではありません。
お金です。
「いくら借りられるか」しか見ていない営業
投資家の資産や属性を確認すると、営業担当者には、その人がどの程度まで融資を受けられそうかが見えてきます。
そこで、
「まだ借りられます」
「次の物件も買えます」
「今のうちに規模を拡大しましょう」
と提案してきます。
しかし、大切なのは、いくら借りられるかではありません。
いくらなら安全に返せるのか。
こちらのほうが重要です。
金融機関が融資を承認したからといって、その賃貸経営が必ず成功するわけではありません。
収支が悪化しても、金融機関や仲介担当者が代わりに返済してくれるわけではありません。
空室が増える。
家賃が下がる。
修繕費が重なる。
金利が上がる。
税金が増える。
そのような状況でも返済を継続できるのか。
そこまで考えず、融資可能額だけを基準に物件を紹介してくる営業担当者は、信用し過ぎないほうがよいと思います。
売って終わりの営業担当者
収益物件の売買は、仲介手数料が大きくなりやすい仕事です。
営業担当者にとって、高額な物件を成約できれば、大きな実績になります。
しかし、収益物件は、売買契約が成立したら終わりではありません。
オーナーにとっては、購入してからが賃貸経営のスタートです。
購入後には、
- 入居者募集
- 家賃設定
- 原状回復
- 修繕
- 設備交換
- クレーム対応
- 資金繰り
- 借入金の返済
- 税金
- 将来の売却
など、さまざまな問題が発生します。
売買しか担当しない営業担当者の中には、購入後の管理や運営をほとんど考えず、自分では買いたくないような物件まで平気で紹介する人もいます。
売買契約が終わり、仲介手数料が入れば、その後の賃貸経営には関与しない。
もちろん、すべての売買担当者がそうだと言うつもりはありません。
購入後の収支やリスクまで丁寧に説明する担当者もいます。
しかし、属性や融資枠ばかりを確認し、物件の悪い点や長期的なリスクを説明しない担当者には注意が必要です。
賃貸経営は「経営」である
何度も申し上げていますが、賃貸経営は文字どおり経営です。
物件を何棟持っているかを競うゲームではありません。
資産総額を自慢するゲームでもありません。
金融機関から、いくら借りられるかを競うゲームでもありません。
経営である以上、数字を見なければなりません。
そのとき重要になるのが、
- PL(損益計算書)
- BS(貸借対照表)
- CF(キャッシュフロー)
です。
「PLは重要ではなく、BSとCFが重要」ということではありません。
PLだけでは、経営の全体像が分からない。
この表現が正確です。
利益が出ているか。
資産と負債のバランスはどうなっているか。
実際に現金がいくら増減したか。
この三つを一緒に見なければ、経営状態を正しく判断できません。
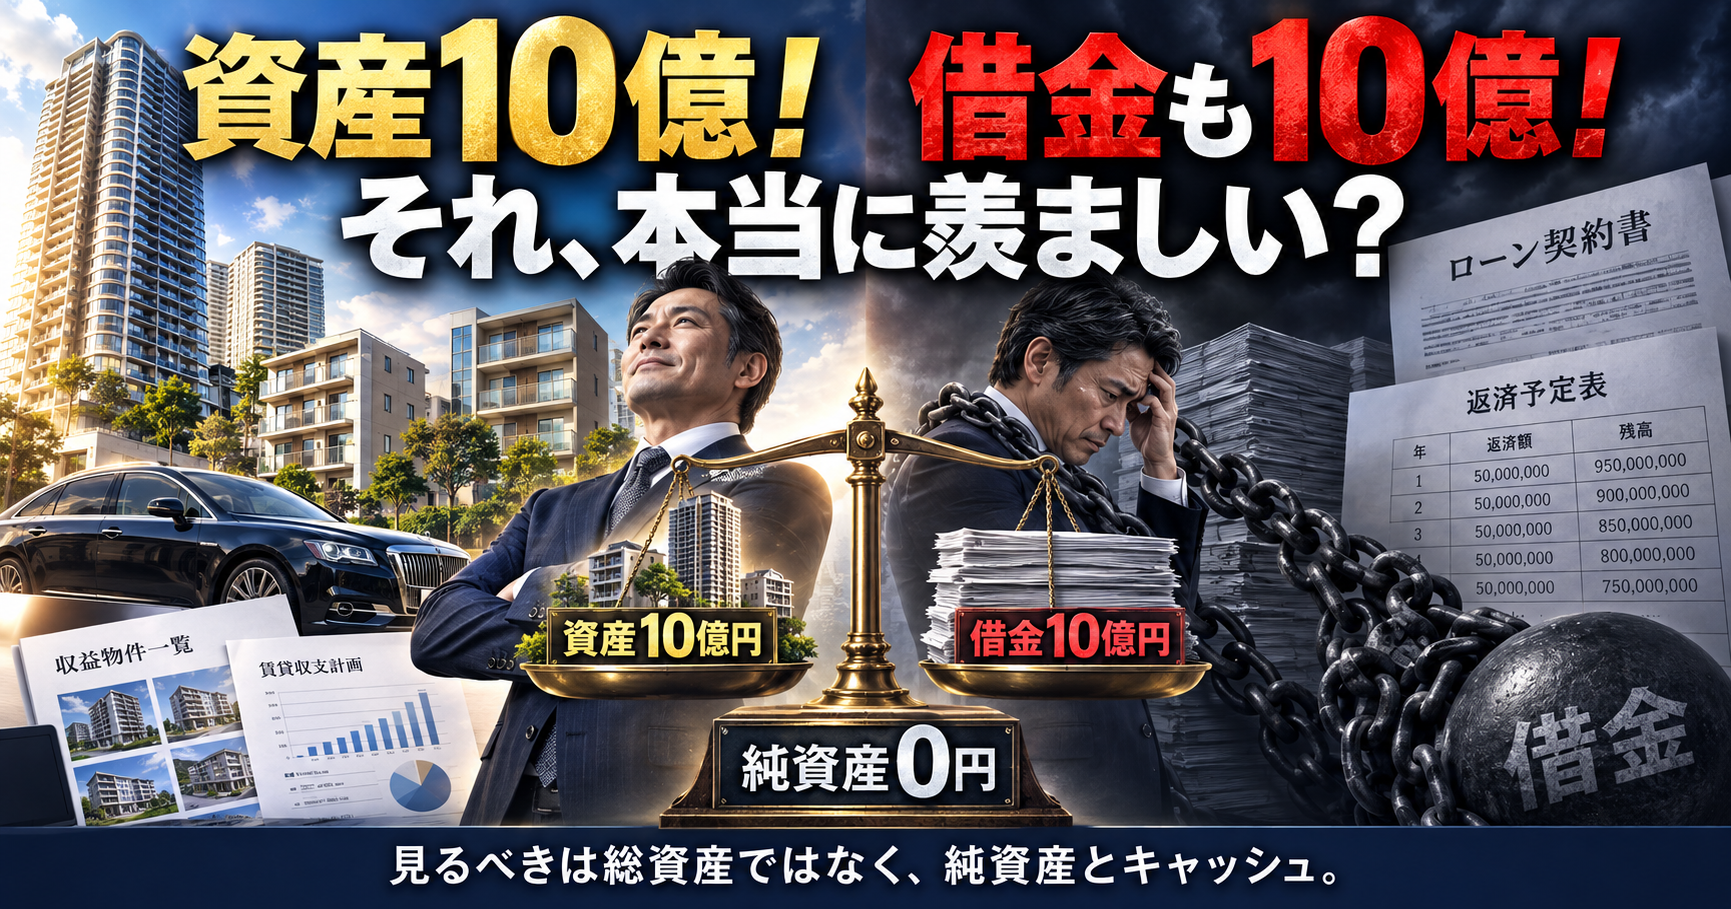
資産10億円、借金も10億円
「私は不動産を10億円分持っています」
そう聞くと、多くの人は、
「すごい!」
「お金持ちだ!」
「羨ましい!」
と思うかもしれません。
しかし、その人に借入金が10億円あったら、どうでしょうか。
単純化して、資産価値と負債額がともに10億円だとすれば、
資産10億円-負債10億円=純資産0円
です。
資産総額だけを見れば10億円ですが、負債を差し引けば何も残りません。
もちろん、実際の評価はこれほど単純ではありません。
帳簿上の価格と現在の時価が違う場合があります。
10億円の物件が値上がりして、現在は12億円の価値になっているかもしれません。
反対に、実際には8億円でしか売れない可能性もあります。
特に地方の場合、時価評価すると「即債務超過」みたいなケースも多い。
また、安定した家賃収入によって返済が順調に進み、将来的に大きな純資産が残ることもあります。
だから、見るべきなのは資産総額だけではありません。
- 現在の物件価値
- 借入残高
- 金利
- 毎月の返済額
- 家賃収入
- 運営費
- 修繕予定
- 税引き後のキャッシュフロー
- 手元の現預金
まで確認する必要があります。
「資産10億円」という数字だけでは、その人が本当に豊かなのか、経営が安全なのかは分からないのです。
「年商10億円社長」は本当にすごいのか
テレビやインターネットで、
「年商10億円の社長!」
と紹介されている人を見ることがあります。
確かに、売上高10億円は大きな数字です。
しかし、売上高だけでは、その会社がどれだけ儲かっているかは分かりません。
極端に単純化すれば、不動産を10億円で仕入れ、10億円で売れば、売上高は10億円になります。
しかし、売買差益は0円です。
そこから人件費、広告費、事務所費、借入利息などがかかれば、赤字になる可能性もあります。
一方で、年商1億円でも、経常利益3,000万円を安定して出し、借入金が少なく、手元に十分な現金を残している会社もあります。
売上高だけを比べて、
「年商10億円の会社のほうが、年商1億円の会社より10倍すごい」
とは言えません。
見るべきなのは、
- どれだけ利益を出したのか
- 売上に対する利益率は何%か
- 借入金はいくらあるのか
- 返済後に現金はいくら残るのか
- 納税後も経営を続けられるのか
という部分です。
なお、利益が0円だから、ただちに経営する意味がないとまでは言えません。
創業期や事業拡大期には、将来の成長に向けた投資によって、一時的に利益が出ないこともあります。
しかし、継続的に利益も現金も残らず、将来の改善計画もないのであれば、売上高だけを誇っても意味はありません。
利益が出ても、現金が残るとは限らない
PL上で利益が出ていても、手元に同じ金額の現金があるとは限りません。
賃貸経営では、借入金の元金返済は現金の支出ですが、通常、その全額が経費になるわけではありません。
反対に、減価償却費は経費として計上されますが、その年に同額の現金が出ていくとは限りません。
そのため、
「帳簿上は利益が出ているのに、現金がない」
ということが起こります。
だからこそ、PLだけではなく、BSとCFを見る必要があります。
利益は出ているか。
資産より負債が過大になっていないか。
返済後に現金が残っているか。
大規模修繕が発生しても耐えられるか。
これらを継続的に確認することが、賃貸経営です。
本当に見るべき数字は何か
物件を何棟持っているか。
総資産が何億円あるか。
年商が何億円あるか。
このような数字は分かりやすく、見栄えもします。
しかし、その数字だけでは、本当の経営状態は分かりません。
私が重要だと思うのは、次の数字です。
- 資産から負債を差し引いた純資産
- 税引き後の利益
- 返済後のキャッシュフロー
- 手元の現預金
- 今後必要になる修繕資金
- 空室や家賃下落に耐えられる余力
- 売却した場合に最終的に残る金額
規模が大きくても、毎月の返済に追われ、手元に現金がなければ経営は不安定です。
反対に、所有物件が少なくても、借入金が少なく、安定した収入と十分な現金が残っていれば、堅実な経営といえます。
資産資料を見せる前に、相手を見ろ
不動産会社へ自分の属性や資産状況を説明すること自体は、悪いことではありません。
希望条件や購入能力を正確に伝えることで、提案を受けやすくなる場合もあります。
しかし、最初から自分のすべてを公開する必要はありません。
まず、相手を見てください。
この営業担当者は、自分のお金だけを見ていないか。
購入後の経営まで考えているか。
物件の悪い部分も説明しているか。
融資可能額ではなく、無理なく返済できる金額を考えているか。
管理や修繕、将来の売却まで話しているか。
信用できると判断してから、必要な範囲で情報を開示すればよいのです。
資産資料は、良い物件を紹介してもらうための名刺ではありません。
あなたと家族の重要な個人情報です。
羨ましいかどうかは、総資産では決まらない
資産10億円。
借金も10億円。
それを聞いて、羨ましいと思うでしょうか。
私は、資産総額だけでは何とも思いません。
重要なのは、その10億円の資産が、どれだけの利益とキャッシュを生み、どのくらいの返済余力があり、最終的にいくら残るのかです。
資産額ではなく純資産。
年商ではなく利益。
利益だけでなくキャッシュ。
借りられる金額ではなく、無理なく返せる金額。
賃貸経営は、規模を自慢するためのものではありません。
最後にどれだけ利益を出し、必要な税金を納め、それでも手元に現金を残せるか。
それが、本当の経営です。



コメント